- Immobilien
- Autos
- Stellen
- Singles
- Reisen
- Finanzen

Die Hausratversicherung – wie sinnvoll ist sie wirklich?


Die Hausratversicherung ist ein Schutz speziell für die Einrichtung der eigenen Wohnung. Einrichtungsgegenstände sind unter anderem gegen Raub, Vandalismus, Einbruch, Feuer und auch gegen Schäden durch Naturgewalten gesichert. Die Hausratversicherung gehört jedoch nicht zu den Pflichtversicherungen. Es steht somit jedem frei, eine solche Versicherung abzuschließen oder nicht. Die Meinungen darüber, wer eine Hausratversicherung braucht, gehen oft weit auseinander. Vor allem die persönliche Situation ist ausschlaggebend, ob sich diese Versicherung lohnt.
Was deckt eine Hausratversicherung ab?
Die Versicherung deckt vor allem Schäden, die durch höhere Gewalt oder äußere Einflüsse entstanden sind. Dies sind beispielsweise ein Sturm, der Wasserschäden an der Wohnung angerichtet hat, oder Hagel, der Mobiliar auf der Terrasse beschädigt hat. Die direkten Schäden am Gebäude werden hingegen nicht von der Hausratversicherung, sondern von der Gebäudeversicherung reguliert. Bei einem Feuer, dass entweder durch ein defektes elektrisches Gerät oder durch einen Blitzeinschlag entstanden ist, ersetzt die Hausratversicherung Schäden an der Wohnungseinrichtung.
Klar definiert ist außerdem, welche Gegenstände versichert sind. Dies sind ausschließlich Einrichtungs-, Gebrauchs- und Verbrauchsgegenstände eines privaten Haushalts. Dazu gehören zum Beispiel elektrische Geräte wie der Fernseher oder Schäden an der Einrichtung durch einen Wasserrohrbruch. Hingegen gehört Glasbruch grundsätzlich nicht zum Deckungsbereich. Es ist jedoch bei vielen Versicherungen möglich, Glas zusätzlich versichern zu lassen. Ebenso ist der Diebstahl eines Fahrrads meist nicht versichert. Auch für Fahrräder gibt es aber Zusatzklauseln, die natürlich den Versicherungsbeitrag erhöhen. Werden Wertgegenstände entwendet, gibt es meist besondere Regelungen. Zu den Wertgegenständen gehören Bargeld und Schmuck, aber auch Antiquitäten oder Kunstgegenstände fallen in diese Kategorie. Hier gibt es Obergrenzen, die entweder prozentual entsprechend der Versicherungssumme oder bis zu einer bestimmten Wertgrenze festgelegt sind.
Außerdem deckt die Hausratversicherung unmittelbare Kosten ab, die durch die Schäden hervorgerufen wurden. Hier sind beispielsweise Aufräumungs- und Handwerkerkosten bei Wasserschäden zu nennen. Falls die Wohnung temporär oder permanent nicht mehr bewohnbar ist, übernimmt die Hausratversicherung auch Transport- und Lagerkosten für das Inventar. Wenn nach einem Einbruch neue Schlüssel benötigt werden, zahlt die Versicherung die Schlossänderungskosten.
Die Hausratversicherung reguliert außerdem grundsätzlich nur Schäden, die im Inland entstanden sind. Nur Hausrat, der temporär im Ausland ist, fällt unter den Versicherungsschutz. In der Regel gelten hier drei Monate als zeitliche Grenze. Wer eine Wohnung im Ausland besitzt, beispielsweise ein Ferienhaus, das vermietet wird, benötigt eine extra Versicherung oder einen Zusatz. Eine Hausratsversicherung für Immobilien im Ausland ist separat erhältlich und grundsätzlich nicht Bestandteil der Police.
Wann brauche ich eine Hausratversicherung?
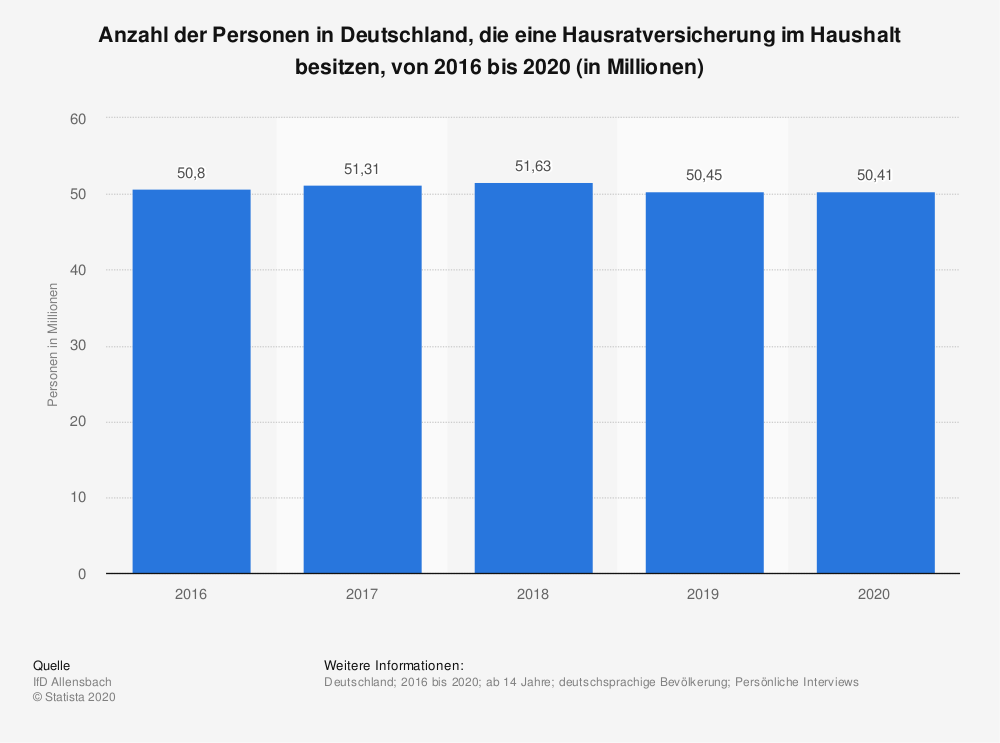
Diese Frage wird häufig vergessen, denn viele schließen eine Hausratversicherung ab, weil sie der Meinung sind, eine solche Versicherung ist wichtig. Tatsächlich ist es wichtiger, zunächst die eigene Situation genau zu analysieren. Dann entscheidet sich, wer eine Hausratversicherung braucht und wer nicht.
Da die Hausratversicherung ausschließlich bewegliche Gegenstände abdeckt, kommt es auf den Wert der Einrichtung an, ob die Versicherung lohnenswert ist. Teure Möbel oder wertvolle Bilder werden im Schadensfall von der Versicherung ersetzt. Wer gerade einen Hausbau plant oder diesen bereits abgeschlossen hat, besitzt oft eine komplett neue Inneneinrichtung. Auch in diesem Fall ist es sinnvoll, das Mobiliar mit einer Hausratversicherung abzusichern.
Wichtig ist es in jedem Fall, möglichst alle Originalrechnungen aufzubewahren. Diese dienen im Schadensfall als Nachweis über den Wert. Ansonsten wird die Schadenssumme von der Versicherung geschätzt, was oft nicht zum Vorteil für den Versicherten ist. Falls Rechnungen für ältere Einrichtungsgegenstände nicht vorhanden sind oder das Mobiliar nur einen geringen Wert hat, ist auch eine Hausratversicherung oft nicht sinnvoll.
Eine günstige Hausratversicherung finden
Die Leistungen der verschiedenen Versicherer unterscheiden sich mitunter deutlich. Außerdem gibt es regionale Unterschiede. Beispielsweise decken einige Versicherungen in Gebieten, die regelmäßig von Überschwemmungen bedroht sind, diese Schäden explizit nicht ab. Ähnliches gilt für Terrassenmöbel. Einige Versicherungen zählen diese nicht zum Hausrat, bei anderen werden Schäden auch hier reguliert. Wer auf solche speziellen Fälle Wert legt, sollte genau aufpassen und eine Hausratversicherung wählen, die diese Schäden mit einschließt.
Hinzu kommt, dass die Kosten für eine Hausratversicherung ebenfalls recht unterschiedlich ausfallen können. Eine Versicherung mit einem hohen Beitrag deckt oftmals auch eine breite Palette an Schadensfällen ab. Vielleicht ist dies aber gar nicht gewünscht. In einem Hausratversicherung Vergleich können die zahlreichen Anbieter am Markt gesichtet werden. Dank der übersichtlichen Darstellung ist ein direkter Vergleich sowohl des Leistungskatalogs als auch der Kosten möglich.